ইলেকট্রনিক ব্যাংকিং ও আধুনিক অনলাইন ব্যাংকিং ব্যবস্থার সুবিধা ও অসুবিধা।
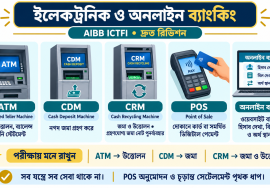
ইলেকট্রনিক ব্যাংকিং ব্যবস্থা চালু হওয়ার পর, একটি বৈপ্লবিক পরিবর্তন হয়েছে। ব্যাংকের অফিসার, গ্রাহক সকল পর্যায়ে ব্যাংকিং করার পদ্ধতি পরিবর্তন হয়েছে। ব্যাংক কর্মকর্তাদের হাতে কলমে সমস্ত লেনদেনর তালিকা রাখার প্রয়োজনীয়তা যেমন ধীরে ধীরে হারিয়ে যাচ্ছে। ঠিক তেমনই শাখায় গ্রাহকদের দীর্ঘ লাইন আর দেখা যায় না। ইলেকট্রনিক ব্যাংকিং সিস্টেমের সুবিধা ও অসুবিধাগুলো নিচে উল্লেখ করা হলো:
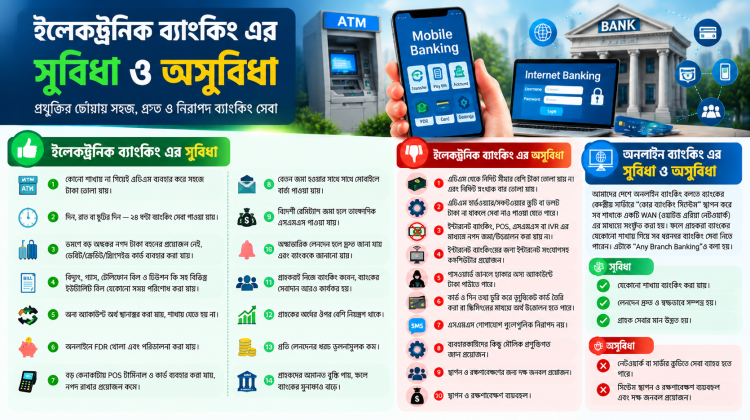
ইলেকট্রনিক ব্যাংকিং এর সুবিধা ও অসুবিধা:
সুবিধা:
১. গ্রাহকদের টাকা তোলার জন্য কোনো শাখায় যেতে হয় না। গ্রাহক যে শহরে বাস করেন না কেন শুধু মাত্র এটিএম বুথ ব্যবহার করে সহজেই টাকা তুলতে পারেন।
২. অফিসের সময়ে গ্রাহককে অর্থ উত্তোলন হবে এমন ধারনা এখন বিলুপ্ত হয়েছে। তিনি যে কোনো সময়ে এটিএম বুথ থেকে অর্থ উত্তোলন করতে পারেন, হোক দিনে, রাতে, এমনকি ছুটির দিনে।
৩. একজন গ্রাহক যদি ব্যক্তিগত/অফিসিয়াল/ব্যবসায়িক সফরে যান, তবে সাথে করে বিপুল পরিমাণ অর্থ বহন করার প্রয়োজন এখন আর নাই।কারন সে ডেবিট/ক্রেডিট/প্রিপেইড কার্ড ব্যবহার করতে পারছেন। ফলে টাকা ছিনতাই/চুরির ঝুঁকি হ্রাস পেয়েছে।
৪. গ্রাহকদের ইউটিলিটি বিল পরিশোধের জন্য এখন শাখায় যেতে হয় না কিংবা দীর্ঘ লাইনের মুখোমুখি হতে হয় না। একজন গ্রাহক তার ইউটিলিটি বিল যেমন বিদ্যুৎ বিল, টেলিফোন বিল, গ্যাস বিল এবং শিক্ষাপ্রতিষ্ঠানের টিউশন ফি যেকোন সময় যে কোনো জায়গায় এটিএম ব্যবহার করে, বাড়ি/ অফিসে বা বিদেশ ভ্রমণের সময় ইন্টারনেট ব্যাংকিং সিস্টেম ব্যবহার করে এবং ২৪ ঘন্টা এসএমএস এবং আইভিআর সিস্টেম ব্যবহার করে পরিশোধ করতে পারেন। যেকোন সময়ে, যেকোন অবস্থায়, বছরে ৩৬৫ দিন।
৫. গ্রাহককে তার অ্যাকাউন্ট থেকে অন্য অ্যাকাউন্টে অর্থ স্থানান্তর করার জন্য শাখায় যেতে হয় না। গ্রাহক এটিএম, ইন্টারনেট ব্যাংকিং সিস্টেম, এসএমএস সিস্টেম বা IVR সিস্টেম ব্যবহার করে যেকোন সময়, যেকোন স্থানে তহবিল স্থানান্তর করতে পারেন।
৬. ইন্টারনেট ব্যাংকিং সিস্টেম ব্যবহার করে, একজন গ্রাহক তার SB/STD/CD অ্যাকাউন্ট ডেবিট করে একটি FDR খুলতে পারেন। ব্যাংকের নিয়ম ও নির্দেশ অনুযায়ী FDR মেয়াদপূর্তির আগে ভাঙ্গানো যাবে বা মেয়াদপূর্তিতে পুনঃবিনিয়োগ করা যাবে।
৭. গ্রাহককে এখন বড় কোন কেনাকাটার জন্য বিপুল পরিমাণ অর্থ নিয়ে বাজারে যাওয়ার দরকার নেই। কারন তিনি তার বিল পরিশোধ করতে POS টার্মিনালে ও কার্ড ব্যবহার করতে পারেন। অন্যদিকে, দোকানের মালিকদেরও তার কাউন্টারে প্রচুর নগদ রাখার দরকার নেই। এর ফলে অর্থ স্থানান্তর কিংবা অর্থ পরিবহনের ঝুঁকি হ্রাস পেয়েছে।
৮. যদি গ্রাহক একজন চাকুরীজীবি হয়, তবে গ্রাহক তার অ্যাকাউন্টে বেতন জমা হওয়ার সাথে সাথে মোবাইল ফোনে একটি বার্তা পান। এইভাবে তিনি সর্বদা তার অ্যাকাউন্টের স্ট্যাটাস সম্পর্কে আপডেট থাকেন।
৯. কোনো গ্রাহকের অ্যাকাউন্টে বিদেশী রেমিট্যান্স জমা হলে, তিনি তার মোবাইল ফোনে একটি তাৎক্ষণিক এসএমএস পান যা তাকে রেমিট্যান্সের পরিমাণ সম্পর্কে অবহিত করে। সুতরাং বিদেশ থেকে তার নিকটাত্মীয়দের পাঠানো রেমিট্যান্সের অবস্থা নিয়ে গ্রাহককে চিন্তিত হওয়ার দরকার নেই।
১০. গ্রাহকের অ্যাকাউন্টে কোনো অস্বাভাবিক লেনদেন ঘটলে, তিনি তাৎক্ষণিকভাবে তা জানতে পারেন এবং সময়মতো ব্যাংকে অভিযোগ করতে পারেন। ভবিষ্যতে তার অ্যাকাউন্ট/কার্ডে এ ধরনের প্রতারণামূলক কর্মকাণ্ড এড়াতে প্রয়োজনীয় ব্যবস্থা গ্রহণের জন্য তিনি ব্যাংককেও অবহিত করতে পারেন।
১১. ইলেকট্রনিক ব্যাংকিং ব্যবস্থা প্রবর্তনের পর, অধিকাংশ গ্রাহক নিজেরাই ব্যাংকিং কার্যক্রম সম্পাদন করেন। এভাবে ব্যাংক কর্মকর্তারা তাদের সময় অন্যান্য কাজে লাগাতে পারেন। কম কর্মচারী ব্যবহার করে ব্যাংক বেশি গ্রাহকদের সেবা দিতে পারে যা অত্যন্ত লাভজনক।
১২. গ্রাহকের তার জমাকৃত অর্থের উপর অত্যাধিক নিয়ন্ত্রণ থাকে।
১৩. ইলেকট্রনিক ব্যাংকিং পরিষেবার জন্য, লেনদেনের প্রতি খরচ সর্বনিম্ন । কারন ব্যাংক এই ধরনের পরিষেবার জন্য গ্রাহকদের কাছ থেকে অল্প পরিমাণ ফি নিয়ে থাকেন।
১৪. যেহেতু গ্রাহকদের তার অর্থের উপর অত্যাধিক নিয়ন্ত্রণ রয়েছে এবং অর্থ যে কোনও স্থানে ব্যবহারোপযোগী থাকে তাই গ্রাহক তার সকল ধরনের আমানত ইলেকট্রনিক ব্যাংকিং পরিষেবা প্রদানকারী ব্যাংকে করে থাকেন। এর ফলে ব্যাংকের আমানত বৃদ্ধি পায় এবং ফলস্বরূপ ব্যাংকের মুনাফাও বৃদ্ধি পায়।
অসুবিধা:
১. গ্রাহকরা এটিএম থেকে একটি নির্দিষ্ট পরিমাণের বেশি এবং একাধিক তবে নির্দিষ্ট বার এর বেশী অর্থ উত্তোলন করতে পারেন না। উদাহরণস্বরূপ, কোন একটি ব্যাংক প্রতি উত্তোলনের পরিমাণ নির্ধারণ করতে পারে ২০,০০০/- টাকা, প্রতিদিন মোট উত্তোলন টাকা সর্বোচ্চ ৫০,০০০/- এবং গ্রাহকরা প্রতিদিন ৫ বার এর বেশী অর্থ উত্তোলন করতে পারবেন না। এক্ষত্রে গ্রাহকের যদি কোন একদিন ৫০,০০০/- বেশী টাকার প্রয়োজন হয়। তবে তাকে অবশ্যই ঐ ব্যাংকের কোন শাখায় যেতে হবে।
২. এটিএম হার্ডওয়্যার বা সফটওয়্যারের ত্রুটির কারণে বা এটিএম ভল্টে টাকা ফুরিয়ে যাওয়ার কারণে গ্রাহকরা সবসময়ে এটিএম থেকে টাকা নাও পেতে পারেন।
৩. ইন্টারনেট ব্যাংকিং, পিওএস টার্মিনাল, এসএমএস বা আইভিআর সিস্টেমের মাধ্যমে নগদ অর্থ উত্তোলন বা জমা করা যায় না।
৪. ইন্টারনেট ব্যাংকিং সিস্টেম গ্রহন করার জন্য গ্রাহকের অবশ্যই ইন্টারনেট সংযোগ সহ একটি কম্পিউটার থাকতে হবে।
৫. যদি একজন হ্যাকার একজন গ্রাহকের ইন্টারনেট ব্যাংকিং সিস্টেমের পাসওয়ার্ড জানতে পারে, তাহলে হ্যাকার অন্য অ্যাকাউন্টে টাকা স্থানান্তর করতে পারে এবং এটিএম থেকে অর্থ উত্তোলন করতে পারে।
৬. এটিএম/পিওএস থেকে ব্যাংক ডেটা সেন্টারের তথ্য বিনিময়ের সময় যদি কোনও হ্যাকার কোনও গ্রাহকের পিন এবং কার্ডের তথ্য পেয়ে যায় তবে তথ্য সমূহ ব্যবহার করে সে একটি ডুপ্লিকেট কার্ড তৈরি করতে পারে এবং এটিএম থেকে গ্রাহকের সমস্ত অর্থ উত্তোলন করতে পারে। এছাড়াও হ্যাকার এটিএম মেশিনে স্কিমিং ডিভাইস স্থাপন করে কার্ডের তথ্য ও পিন সংগ্রহ করতে পারে।
৭. এসএমএস যোগাযোগের জন্য সুরক্ষিত মাধ্যম নয়। সেহেতু এসএমএস ব্যবহার করে ব্যাংকিং কার্যক্রম নিরাপদ নয়।
৮. ইলেকট্রনিক ব্যাংকিং সিস্টেম প্রযুক্তি চালিত। সুতরাং গ্রাহকদের কিছু মৌলিক প্রযুক্তি জ্ঞান থাকতে হবে।
৯. ইলেকট্রনিক ব্যাংকিং সিস্টেম স্থাপনরে জন্য ও রক্ষণাবেক্ষণের জন্য ব্যাংকের প্রচুর দক্ষ জনবলের প্রয়োজন ৷
১০. ইলেকট্রনিক ব্যাংকিং সিস্টেমের স্থাপন এবং রক্ষণাবেক্ষণ অত্যন্ত ব্যয়বহুল।
কিছু দেশে, অনলাইন ব্যাংকিং বলতে ইন্টারনেট ব্যাংকিং সিস্টেমকে বোঝায়। তবে আমাদের দেশে, অনলাইন ব্যাংকিং বলতে বুঝায় একটি কেন্দ্রীয় সফটওয়্যার যার নাম “কোর ব্যাংকিং সিস্টেম” স্থাপন করা হয় ব্যাংকের কেন্দ্রীয় সার্ভারে এবং সকল শাখা একটি WAN (ওয়াইড এরিয়া নেটওয়ার্ক) ব্যবহার করে এই সার্ভারে সংযুক্ত থাকে এবং গ্রাহকরা ব্যাংকের যে কোনও শাখায় ব্যাংকিং করতে পারেন। এটিকে “Any Branch Banking” হিসাবেও অভিহিত করা হয়। অনলাইন ব্যাংকিংয়ের সুবিধা ও অসুবিধাগুলো নিম্নরূপ:
অনলাইন ব্যাংকিং এর সুবিধা ও অসুবিধা:
সুবিধা:
১. যদি কোন ব্যাংকে অনলাইন ব্যাংকিং ব্যবস্থা চালু করা হয় তাহলে ব্যাংকের যেকোন শাখার গ্রাহক ওই ব্যাংকের গ্রাহকে পরিনত হয়। কারন অনলাইন ব্যাংকিং এর কারনে গ্রাহক যেকোনো শাখা থেকে অর্থ উত্তোলন করতে পারবেন বা ব্যাংকের যেকোনো শাখায় টাকা জমা দিতে পারবেন। এছাড়াও গ্রাহক তার পছন্দের যেকোন শাখা থেকে সমস্ত লেনদেন যেমন ব্যালেন্স অনুসন্ধান, অ্যাকাউন্ট স্টেটমেন্ট সংগ্রহ, চেক বইয়ের জন্য অনুরোধ করা, পেমেন্ট অর্ডার (পিও) বা ডিমান্ড ড্রাফ্ট (ডিডি) সংগ্রহ এবং প্রস্তুত করা, এলসি খোলা, কেনাকাটা, বৈদেশিক মুদ্রা বিক্রি, বৈদেশিক রেমিট্যান্স গ্রহণ ইত্যাদি করতে পারেন।
২. যদি গ্রাহক ব্যক্তিগত/অফিসিয়াল/ব্যবসায়িক উদ্দেশ্যে অন্য শহরে যান, তবে গ্রাহকের নিজের সাথে অর্থ বহন করার প্রয়োজন নেই। তিনি ওই শহরের ওই ব্যাংকের যেকোন শাখা থেকে টাকা তুলতে পারবেন।
৩. যদি গ্রাহক অন্য শহরে ভ্রমণ করার সময় তার ব্যবসায়িক অংশীদারের কাছ থেকে অর্থ গ্রহণ করেন, তবে গ্রাহককে নিজ শহরে যেতে সাথে করে সমস্ত অর্থ ফেরত নেওয়ার প্রয়োজন নেই। তিনি ওই শহরের যেকোনো ব্যাংকের শাখায় টাকা জমা দিতে পারবেন।
৪. গ্রাহককে ব্যবসায়িক উদ্দেশ্যে অন্য পক্ষের কাছে PO বা DD পাঠাতে হবে না। তিনি সরাসরি তার ব্যবসায়িক অংশীদারদের অ্যাকাউন্টে টাকা জমা দিতে পারেন।
৫. অনলাইন ব্যাংকিং ব্যবস্থায় সমস্ত গ্রাহকের তথ্য এবং লেনদেন কেন্দ্রীয়ভাবে একটি ডেটা সেন্টারে সংরক্ষণ করা হয়। সুতরাং প্রতিটি শাখায় আইটি বিশেষজ্ঞদের রক্ষণাবেক্ষণের প্রয়োজন নেই।
৬. ব্যাংকগুলিতে কোর ব্যাংকিং সিস্টেম স্থাপনের কারণে, এটিএম নেটওয়ার্ক, পিওএস নেটওয়ার্ক, ইন্টারনেট ব্যাংকিং সিস্টেম, এসএমএস ব্যাংকিং সিস্টেম, অ্যালার্ট ব্যাংকিং সিস্টেম, আইভিআর সিস্টেম ইত্যাদির মতো বিভিন্ন ডেলিভারি চ্যানেল চালু করা সম্ভব হয়েছে।
অসুবিধা:
১. অনলাইন ব্যাংকিং ব্যবস্থা চালু করার জন্য, সমস্ত শাখাকে একটি WAN (ওয়াইড এরিয়া নেটওয়ার্ক) এর আওতায় আনতে হয়। বলে রাখা প্রয়োজন WAN-এর জন্য প্রয়োজনীয় যোগাযোগ অবকাঠামো দেশের সমস্ত এলাকায় সহজলভ্য নয়।
২. অনলাইন ব্যাংকিং ব্যবস্থা চালু হওয়ার পর সমস্ত ব্যাংকিং কার্যক্রম কম্পিউটারের উপর নির্ভরশীল হয়ে পড়ে। তাই দীর্ঘ সময় বিদ্যুৎ না থাকলে ওই সময়ের জন্য ব্যাংকিং কার্যক্রম পরিচালনা করা ব্যয়বহুল হয়ে পড়ে। সাধারনত যেখানে বৈদ্যুতিক শক্তির প্রাপ্যতা খুবই বিরল বা গ্রামীণ এলাকায় অনলাইন ব্যাংকিং ব্যবস্থা একটি চ্যালেঞ্জ হয়ে দাঁড়ায়।
৩. অনলাইন ব্যাংকিং সিস্টেম পরিচালনার জন্য, একটি শাখার সমস্ত কর্মচারীকে কম্পিউটারের প্রাথমিক জ্ঞান থাকতে হবে।
৪. কিছু সময়ের জন্য যদি কোন শাখার WAN Network ব্যবস্থা বন্ধ হয়ে যায় তবে শাখাটি ডেটা সেন্টার থেকে বিচ্ছিন্ন হয়ে পড়ে এবং কোনো লেনদেন করতে অক্ষম হয়। এতে গ্রাহকদের চরম ভোগান্তির সৃষ্টি হয়।
৫. কেন্দ্রীয় ডেটা সেন্টার তৈরি করা, কোর ব্যাংকিং সফটওয়্যার স্থাপন করা, WAN সংযোগ এবং প্রতিটি কর্মচারীর জন্য সমস্ত শাখায় কম্পিউটার সরবরাহ করা অত্যন্ত ব্যয়বহুল।
৬. অনলাইন ব্যাংকিং স্থাপন এবং রক্ষণাবেক্ষণ একটি অত্যন্ত জটিল প্রক্রিয়া। এর জন্য অত্যন্ত শক্তিশালী বিশেষজ্ঞ আইটি টিম প্রয়োজন। এগুলোও অনেক ব্যয়বহুল।
৭. কেন্দ্রীভূত সফটওয়্যারের খরচ একটি বি-কেন্দ্রীভূত সফটওয়্যারের তুলনায় অনেক বেশি।
উপসংহার
ইলেকট্রনিক ও অনলাইন ব্যাংকিং আধুনিক আর্থিক ব্যবস্থার একটি গুরুত্বপূর্ণ অংশ। এর মাধ্যমে ব্যাংকিং সেবা দ্রুত, সহজ ও সুবিধাজনক হয়েছে। তবে সাইবার নিরাপত্তা, প্রযুক্তিগত সমস্যা এবং পরিচালন ব্যয়ের বিষয়গুলো বিবেচনায় রেখে নিরাপদ ও কার্যকর ব্যবস্থাপনা নিশ্চিত করা প্রয়োজন।