MFS, এজেন্ট ব্যাংকিং ও ই-কমার্স: সহজ বাংলা গাইড।
বাংলাদেশে MFS, এজেন্ট ব্যাংকিং, ই-কমার্স ও এম-কমার্স:
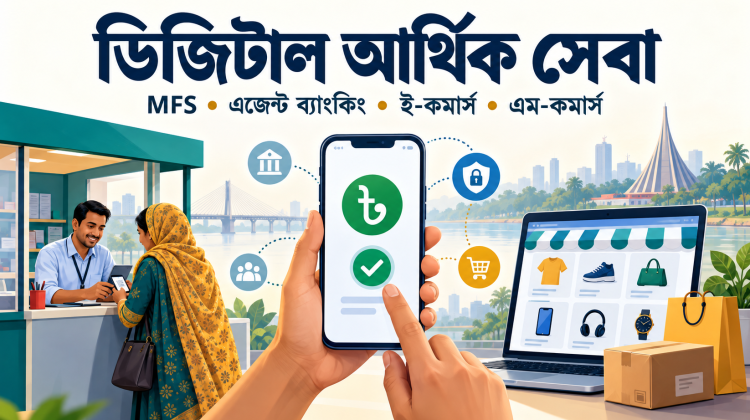
মোবাইল ফোনে টাকা পাঠানো, কাছের এজেন্ট আউটলেট থেকে ব্যাংকিং সেবা নেওয়া কিংবা অনলাইনে কেনাকাটা—দৈনন্দিন জীবনে ডিজিটাল আর্থিক সেবার ব্যবহার নানা রকম। এসব কাজের সঙ্গে মোবাইল ফিনান্সিয়াল সার্ভিস বা MFS, এজেন্ট ব্যাংকিং, ই-কমার্স এবং এম-কমার্স জড়িত। তবে কোন সেবা কীভাবে কাজ করে এবং একটির সঙ্গে অন্যটির পার্থক্য কোথায়, তা অনেকের কাছেই পরিষ্কার নয়।
MFS-এর মাধ্যমে মোবাইল অ্যাকাউন্ট ব্যবহার করে টাকা পাঠানো, ক্যাশ ইন, ক্যাশ আউট ও বিভিন্ন বিল পরিশোধ করা যায়। অন্যদিকে এজেন্ট ব্যাংকিংয়ে অনুমোদিত আউটলেটের মাধ্যমে ব্যাংকের নির্দিষ্ট সেবা পাওয়া যায়। ই-কমার্স ও এম-কমার্স অনলাইনে পণ্য ও সেবা কেনাবেচার সুযোগ তৈরি করে, যেখানে অর্থ পরিশোধে পেমেন্ট গেটওয়ের ভূমিকা রয়েছে। এই আর্টিকেলে বাংলাদেশের প্রেক্ষাপটে এসব সেবার ধারণা, কার্যপ্রক্রিয়া, ব্যবহার এবং গুরুত্বপূর্ণ পার্থক্য সহজ ভাষায় আলোচনা করা হয়েছে।
মোবইল ফিনান্সিয়াল সার্ভিস (Mobile Financial Services):
আমরা বলেছি অনলাইন ব্যাংকিং ব্যয়বহুল এবং অনেক দূরবর্তী-দুর্গম এলাকার জন্য খুবই চ্যালেঞ্জিং। এই সমস্যা দূর করার জন্য আছে মোবাইল ফিনান্সিয়াল সার্ভিস বা MFS।
সাধারনত মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (MFS) হল ব্যাংকবিহীন জনগোষ্ঠীর জন্য একটি ব্যবস্থা, যেখানে একজন গ্রাহক তার মোবাইল ব্যবহার করে একটি নিবন্ধিত মোবাইল নম্বরের মাধ্যমে নির্ধারিত ব্যাংক এজেন্টের কাছ থেকে টাকা জমা (Cash In) এবং উত্তোলন (Cash Out) করতে পারেন। গ্রাহক এক MFS অ্যাকাউন্ট থেকে অন্য MFS অ্যাকাউন্টে অর্থ স্থানান্তর করতে পারেন ( P2P), বিদেশ থেকে বিদেশী রেমিট্যান্স গ্রহণ করতে পারেন, শপিং বিল (Marchent Pay) এবং ইউটিলিটি বিল প্রদান করেন, বেতন এবং বিভিন্ন সরকারী ভাতা, উপবৃত্তি, তার নিজের/আত্মীয়দের মোবাইল এয়ারটাইমের জন্য রিচার্জ করতে পারেন।
শপিং বিলের পেমেন্ট হল P2B (ব্যক্তি থেকে ব্যবসায়িক) লেনদেন যাকে মার্চেন্ট পেমেন্টও (Marchent Payment) বলা হয়। MFS-এর এই ফাংশনটি ব্যবহার করে, গ্রাহক দোকান বা রেস্তোরাঁ (যাদেরকে Marchent বলা হয়ে থাকে) থেকে পণ্য ও পরিষেবা কিনতে পারেন এবং তার মোবাইল অ্যাকাউন্ট থেকে মার্চেন্ট মোবাইল অ্যাকাউন্টে অর্থ স্থানান্তর করে বিল পরিশোধ করতে পারেন। ২০১১ সালে বাংলাদেশে MFS এর কার্যক্রম শুরু হয়, জনসংখ্যার মাত্র ১৩% এই সার্ভিসটি গ্রহন করেন যেখানে তৎকালীন সময়ে ৪৫% মোবাইল ফোন ব্যবহারকারী ছিল। তাই মনে করা হয়েছিল যে মোবাইল ফাইনান্সিয়াল সার্ভিস ব্যবহার করে একটি বিশাল জনসংখ্যাকে ব্যাংকিং ব্যবস্থায় আনা যেতে পারে এবং ব্যাংকিং কার্যক্রম গ্রামীণ এলাকায়ও সম্প্রসারিত করা যেতে পারে যেখানে সরাসরি ব্যাংক পরিষেবা অনুপস্থিত। এতে দেশি-বিদেশি অবৈধ রেমিট্যান্স বন্ধ হয়ে যাবে।
এসকল তথ্য এবং সুবিধা/অসুবিধা সমূহ বিবেচনায় রেখে, বাংলাদেশ ব্যাংক ডাচ-বাংলা ব্যাংক এবং ব্র্যাক ব্যাংককে মোবাইল ফিনান্সিয়াল সার্ভিস চালু করার জন্য এনওসি প্রদান করে। পরবর্তীতে সংশ্লিষ্ট গাইডলাইন এবং নীতিমালা প্রণয়নের মাধ্যমে যথাযথ লাইসেন্স জারি করে । এর প্রেক্ষিতে ডাচ-বাংলা ব্যাংক মার্চ, ২০১১ সালে “রকেট” শিরোনামে তাদের MFS এবং জুন, ২০১১ সালে “বিকাশ” নামে ব্র্যাক ব্যাংক তাদের MFS শুরু করে। এরপর অন্য ব্যাংকগুলো একে একে তাদের নিজস্ব MFS সেবা চালু করে। সাম্প্রতিকতম বাংলাদেশ পোস্ট অফিসের MFS হল “নগদ” এবং ট্রাস্ট ব্যাংকের “ট্যাপ”।
MFS কিভাবে কাজ করে থাকে?
MFS পরিষেবা গ্রহনের জন্য গ্রাহকের অবশ্যই মোবাইল ফোন থাকতে হবে এবং নির্ধারিত প্রক্রিয়া অনুসরন পূর্বক মোবাইল নম্বরটি নিবন্ধন করতে হবে। নিবন্ধনের মাধ্যমে মূলত গ্রাহক সংশ্লিষ্ট MFS পরিষেবায় একটি হিসাব খুলে থাকে যে হিসাব থেকে অর্থ জমা/উত্তোলনসহ যাবতীয় কাজ করতে পারবেন।
যদি গ্রাহকের স্মার্ট ফোন থাকে তবে তিনি সংশ্লিষ্ট MFS এর মোবাইল এ্যাপ্লিকেশন ব্যবহার করে পরিষেবা গ্রহন করতে পারবেন আর যদি স্মার্ট ফোন না থাকে তবে MMI কোড ব্যবহার করে পরিষেবা গ্রহন করবেন।
নোট:MMI সম্পূর্ন বাক্যটি Man Machine Interface। এটি অঙ্ক, চিহ্ন এবং বিশেষ অক্ষরের একটি নির্দিষ্ট ক্রম যা প্রধানত মোবাইল ফোনে নির্দিষ্ট কার্য সম্পাদন করতে বা মোবাইল ফোনের বিভিন্ন সেটিংস নিয়ে কাজ করতে ব্যবহার করা হয়ে থাকে।
এই কোডগুলি প্রাথমিকভাবে মোবাইল ফোনকে অপারেটরের নেটওয়ার্ক সিস্টেমের সাথে যুক্ত করে এবং ঐ কোড সংশ্লিষ্ট তথ্য গ্রাহককে প্রেরণ করে থাকে।
MMI কোডগুলি সাধারণত ছোট হয় এবং তারকা চিহ্ন (*) দিয়ে শুরু হয় আর হ্যাশ (#) দিয়ে শেষ হয়। এই কোডের মূল মন্ত্র হচ্ছে সহজে কোড মনে রাখা এবং দ্রুত কাজ করা।
MFS এর বিভিন্ন সেবা:
- ইলেকট্রনিক ফান্ড ট্রান্সফার ।
- অভ্যন্তরীণ বিদেশী রেমিট্যান্স প্রদান ।
- এটিএম/পিওএস/পে-পয়েন্ট থেকে ক্যাশ ইন/আউট ভ
- স্থানীয় রেমিট্যান্স (P2P) ।
- POS এর মাধ্যমে অর্থপ্রদান ।
- মার্চেন্ট স্টোরে ।
- সেবা প্রদানকারী প্রতিস্ঠানে (যেমন:হাসপাতাল, সিনেমা, পার্কিং ইত্যাদি) ।
- ইউটিলিটি বিল প্রদান ।
- মোবাইল রিচার্জ।
এজেন্ট ব্যাংকিং (Agent Banking):
যদিও স্বাক্ষরতার হার বেড়েছে, বেড়েছে শিক্ষার হার তারপরও গ্রামীণ কিছু অক্ষরজ্ঞানহীন কাষ্টমার আছেন যাদেরকে ব্যাংকিং কার্যক্রমের আওতায় আনা অনেক বড় চ্যালেঞ্জ। নিরক্ষর গ্রাহকদের জন্য ব্যাংকিং কার্যক্রম পরিচালনা করা জটিল কারণ প্রথমত, ব্যাংকে হিসাব খুলতে তারা স্বাক্ষর করতে পারে না, যদিও এক্ষেত্রে তারা টিপসহি দিয়ে হিসাব হয়ত খুলে ফেলে কিন্তু বিপত্তি হলো তারা তাদের নিজ নিজ ব্যাংক অ্যাকাউন্ট থেকে অর্থ উত্তোলনের জন্য প্রয়োজনীয় একটি চেক লিখতে এবং স্বাক্ষর করতে পারে না। তারা এটিএম থেকে অর্থ উত্তোলনের জন্য তাদের ডেবিট কার্ডের পিন মনে রাখতে এবং ইনপুট হিসেবে প্রদান করতে পারে না।
অন্যদিকে, এই ধরনের গ্রাহকের জন্য নিজ নিজ মোবাইল ব্যাংকিং অ্যাকাউন্ট (MFS অ্যাকাউন্ট) পরিচালনা করাও চ্যালেঞ্জিং। কারন অর্থ উত্তোলনের ক্ষেত্রে তাদের নিজ নিজ মোবাইল ফোন ব্যবহার করে PIN ইনপুট দিতে হয়, যা এই ধরনের গ্রাহকরা মনে রাখতে পারে না এবং মোবাইল ফোনে টাইপও করতে পারে না অনেক সময়ে। তাই মোবাইল ব্যাংকিং গ্রামীণ অশিক্ষিত গ্রাহকদের জন্য অনুপযুক্ত অনেক ক্ষেত্রে।
এই সমস্যাগুলি কাটিয়ে উঠতে, ২০১৫ সালে বাংলাদেশের কেন্দ্রীয় ব্যাংক কর্তৃক এজেন্ট ব্যাংকিংয়ের ধারণা শুরু করা হয়েছিল যেখানে একটি ফিঙ্গার প্রিন্ট ডিভাইসে আঙুলের ছাপ দিয়ে সমস্ত লেনদেন অনুষ্ঠিত হবে।
এজেন্ট ব্যাংকিং-এ বৈদেশিক মুদ্রার লেনদেন ছাড়া সব ধরনের ব্যাংকিং লেনদেন অনুমোদিত। এজেন্ট ব্যাংকিংয়ের জন্য রয়েছে ব্যাংক অনুমোদিত, লাইসেন্সপ্রাপ্ত এজেন্ট। এজেন্টদের রয়েছে আউটলেট। গ্রামীণ এলাকায় সংশ্লিষ্ট ব্যাংক দ্বারা লাইসেন্সপ্রাপ্ত আউটলেট ব্যাংকের পক্ষে লেনদেন সম্পাদন করে থাকে। এজেন্টরা ডিপোজিট সংগ্রহ, অ্যাকাউন্ট খোলা এবং বৈদেশিক রেমিট্যান্স সংগ্রহ এবং ক্রেডিট সুবিধার সুপারিশ সহ বিভিন্ন লেনদেনে জন্য কমিশন পেয়ে থাকেন। নিজ নিজ আউটলেটের এজেন্টরা শুধুমাত্র একটি নির্দিষ্ট ব্যাংকের লেনদেন করতে পারে এবং তাদের আউটলেটে অন্য কোন ব্যবসা করার অনুমতি নেই।
ই-কমার্স এবং এম কমার্স (E-Commerce & M-Commerce):
James A. O’Brien এর মতে,
“ই-কমার্স হল কম্পিউটার নেটওয়ার্কের মাধ্যমে বিভিন্ন পণ্য, পরিষেবা এবং তথ্যের ক্রয়-বিক্রয় এবং বিপণন। সংক্ষেপে, ইন্টারনেটের মাধ্যমে পণ্য ও সেবা ক্রয়-বিক্রয়কে ই-কমার্স বলা হয়।
এই সিস্টেমে, বিক্রেতা একটি ওয়েবসাইট তৈরি করে অথবা সোস্যাল মিডিয়াতে পেজ তৈরী করে, যেখানে তিনি যে সকল আইটেম বিক্রি করতে চান তা প্রদর্শন করে। প্রতিটি আইটেমের এক বা একাধিক ছবি, বর্ণনা, স্পেসিফিকেশন এবং এলাকা ভিত্তিক ডেলিভারির সময় দেয়া থাকে। গ্রাহক ওয়েবসাইট বা পেজ পরিদর্শন করেন এবং তিনি যে আইটেমগুলি কিনতে চান তা নির্বাচন করেন। বাছাইকৃত আইটেমগুলিকে কার্ট নামক একটি পেজে রাখা হয়ে থাকে। নির্বাচন শেষ হলে, ক্রেতা ডেলিভারির ঠিকানা প্রদান করেন এবং “চেক-আউট” এর মাধ্যমে বিল পরিশোধ করে।
বিক্রেতার ওয়েবসাইট ব্যাংকের ই-কমার্স সিস্টেমের সাথে যুক্ত। ব্যাংকের ই-কমার্স সিস্টেম “পেমেন্ট গেটওয়ে” বা “পেমেন্ট সুইচ” নামে পরিচিত। যে ব্যাংকের সাথে বিক্রেতা সংযুক্ত থাকে তা “অ্যাকুইরিং ব্যাংক” বা “অ্যাকুইয়ারার” বলা হয়ে থাকে।
ক্রেতা ওয়েবসাইটের চেক-আউট বোতামে ক্লিক করার পরে, ক্রেতার মনিটরে একটি নতুন উইন্ডো প্রদর্শিত হয় যেখানে তিনি তার ডেবিট কার্ড বা ক্রেডিট কার্ড নম্বর, পিন/সিভিভি/সিভিসি, মেয়াদ শেষ হওয়ার তারিখ ইত্যাদি ইনপুট করেন এবং ‘নিশ্চিত’ বাটনে ক্লিক করেন। PIN বলতে বুঝান হয় “Personal Identification Number”, CVV বলতে বুঝান হয় “Card Verification Value” যা ব্যবহৃত হয় VISA ক্রেডিট কার্ডের জন্য, CVC বলতে বুঝান হয় “Card Verification Code” যা ব্যবহৃত হয় মাস্টারকার্ড এর জন্য।
পেমেন্ট গেটওয়ে কার্ডের তথ্য সংগ্রহ করে এবং তথ্য সঠিক কিনা তা পরীক্ষা করে। সরবরাহকৃত তথ্য সঠিক পাওয়া গেলে, সিস্টেম ক্রেতার ব্যাংক অ্যাকাউন্ট বা ক্রেডিট কার্ড অ্যাকাউন্ট থেকে অর্থ ডেবিট করে এবং বিক্রেতার অ্যাকাউন্টে ক্রেডিট করে। তারপর সিস্টেম উভয় পক্ষকে জানিয়ে দেয় কর্ম সম্পাদন সম্পর্কে।
এখন এখানে একটি কথা আছে কার্ড যদি “অ্যাকুইরিং ব্যাংক” এর না হয়ে থাকে? যদি কার্ডটি একই ব্যাংকের না হয়, তাহলে পেমেন্ট গেটওয়ে পেমেন্ট অ্যাসোসিয়েশনের কাছে তথ্য প্রেরণ (যেমন: মাস্টারকার্ড, ভিসা, অ্যামেক্স, জেবিসি, দিনার, ডিসকভার ইত্যাদির নেটওয়ার্ক) করে। পেমেন্ট অ্যাসোসিয়েশন কার্ডের তথ্য যাচাই-বাছাই করে ইস্যুকারী ব্যাংকে পাঠায়। ইস্যুয়িং ব্যাংক হল এমন ব্যাংক যারা গ্রাহককে কার্ড ইস্যু করে থাকে।
এখন ইস্যুকারী ব্যাংক কার্ডের তথ্য যাচাই করে এবং সঠিক পাওয়া গেলে ক্রেতার ব্যাংক অ্যাকাউন্ট বা কার্ড অ্যাকাউন্ট ডেবিট করে। একে অনুমোদিত লেনদেন বলে। এই অনুমোদনের বার্তাটি বিক্রেতার ব্যাংকে প্রেরীত হয় এবং বিক্রেতার অ্যাকাউন্ট ক্রেডিট হয়ে থাকে। সর্বশেষে সিস্টেম উভয় পক্ষকে লনদেন সম্পর্কে অবহিত করে।
আর একটি বিষয় অনেক সময়ে “অ্যাকুইরিং ব্যাংক” এবং “ইস্যুকারী ব্যাংক” এর ডেবিট এবং ক্রেডিটের অংক ভিন্ন হতে পারে। এক্ষেত্রে যেটা হয় তা হলো “Settlement” বা মিমংসা। ইস্যুকারী ব্যাংকের নস্ট্রো অ্যাকাউন্ট ডেবিট করে এবং অ্যাকুইরিং ব্যাংকের নস্ট্রো অ্যাকাউন্টে ক্রেডিট করে পেমেন্ট অ্যাসোসিয়েশনগুলি প্রতিদিন অতি দ্রুত গতিতে নিষ্পত্তি করে থাকে।
অভ্যন্তরীন লেনদেনের ক্ষেত্রে যা NPSB (National Payment Switch Bangladesh) এর মাধ্যমে হয়ে থাকে এখানে “Nostro Account” হচ্ছে স্থানীয় ব্যাংক, বাংলাদেশ ব্যাংকে বা সেন্ট্রাল ব্যাংকের সাথে যে এ্যাকাউন্ট বা হিসাব পরিপালন করে থাকে। আর যে সকল লেনদেন “Payment Asscociation” এর মাধ্যমে হয়ে থাকে সেক্ষেত্রে “Nostro Account” হচ্ছে স্থানীয় ব্যাংক, বিদেশী ব্যাংকের সাথে যে এ্যাকাউন্ট বা হিসাব পরিপালন করে থাকে।
“Acquiring Bank” এর প্রদানকৃত তথ্যের ওপর ভিত্ত করে বিক্রেতা ক্রেতার ঠিকানায় পণ্য এবং পরিষেবা সরবরাহ করে।
বলে রাখা ভালে এই ধরনের Payment Gateway ব্যবহার করে গ্রাহক বিদ্যুৎ বিল, গ্যাস বিল, পানি বিল, টেলিফোন বিল, টিউশন ফি, আয়কর, সিটি কর্পোরেশন ট্যাক্সের মতো ইউটিলিটি বিলও দিতে পারেন। সেই সাথে ট্রেন, বিমান, বাস, স্টিমার, সিনেমা, নাটক ইত্যাদির জন্য টিকিট কিনতে পারেন।
অন্য দিকে,
বর্তমানে ই-কমার্স এবং এম-কমার্স এর মধ্যে কোন পার্থক্য নাই। M-Commerce (Mobile Commerec) হল স্মার্টফোন এবং ট্যাবলেটের মতো ওয়্যারলেস হ্যান্ডহেল্ড ডিভাইসের মাধ্যমে পণ্য ও পরিষেবার ক্রয় ও বিক্রয়। এম-কমার্স মূলত ই-কমার্সের একটি রূপ যা ব্যবহারকারীদের ডেস্কটপ কম্পিউটার ব্যবহার না করেই অনলাইন শপিং প্ল্যাটফর্ম ব্যবহার করে কেনাকাটা করতে সক্ষম করে তোলে। মোটা দাগে এম-কমার্সের পিছনে প্রযুক্তি হচ্ছে ওয়্যারলেস অ্যাপ্লিকেশন প্রোটোকল (WAP: Wireless Application Protocol) ।
উপসংহার:
MFS, এজেন্ট ব্যাংকিং, ই-কমার্স ও এম-কমার্স ডিজিটাল লেনদেন এবং সেবা গ্রহণের ভিন্ন ভিন্ন প্রয়োজন পূরণ করে। MFS মোবাইল অ্যাকাউন্টভিত্তিক লেনদেনের সুবিধা দেয়, আর এজেন্ট ব্যাংকিং ব্যাংকের অনুমোদিত সেবা মানুষের কাছাকাছি পৌঁছে দেয়। ই-কমার্স অনলাইন কেনাবেচার বিস্তৃত ক্ষেত্র; মোবাইল ডিভাইসে সেই কেনাবেচা সম্পন্ন হলে তা এম-কমার্সের অন্তর্ভুক্ত হয়।
এসব সুবিধা ব্যবহার করতে সেবার ধরন ও প্রক্রিয়া বোঝার পাশাপাশি নিরাপত্তার দিকেও নজর দেওয়া প্রয়োজন। লেনদেনের আগে প্রাপকের তথ্য, প্রযোজ্য চার্জ এবং নিশ্চিতকরণ বার্তা যাচাই করা ভালো অভ্যাস। PIN ও OTP গোপন রাখা এবং অনুমোদিত অ্যাপ, ওয়েবসাইট ও এজেন্টের সেবা গ্রহণের মাধ্যমে ডিজিটাল লেনদেন আরও সচেতনভাবে করা সম্ভব।
সাধারণ জিজ্ঞাসা:
১। মোবাইল ফিনান্সিয়াল সার্ভিস বা MFS কী?
MFS হলো মোবাইল ফোন ব্যবহার করে আর্থিক সেবা গ্রহণের ব্যবস্থা। নিবন্ধিত মোবাইল অ্যাকাউন্টের মাধ্যমে টাকা পাঠানো, ক্যাশ ইন, ক্যাশ আউট, মার্চেন্ট পেমেন্ট ও বিল পরিশোধের মতো সেবা পাওয়া যায়। সেবার পরিসর প্রদানকারীভেদে ভিন্ন হতে পারে।
২। ক্যাশ ইন ও ক্যাশ আউটের পার্থক্য কী?
ক্যাশ ইন হলো মোবাইল অ্যাকাউন্টে নগদ অর্থ জমা করা। ক্যাশ আউট হলো সেই অ্যাকাউন্টের অর্থ নগদে উত্তোলন করা। লেনদেনের চার্জ ও সীমা সেবাদাতা এবং ব্যবহৃত চ্যানেলের ওপর নির্ভর করে।
৩। স্মার্টফোন বা ইন্টারনেট ছাড়া কি MFS ব্যবহার করা যায়?
যে সেবাদাতা USSD সুবিধা দেয়, তার নির্দিষ্ট কোড ডায়াল করে সাধারণ মোবাইল ফোনেও নির্ধারিত সেবা ব্যবহার করা যায়। এ জন্য ইন্টারনেট লাগে না, তবে মোবাইল নেটওয়ার্ক প্রয়োজন। অ্যাপের সব সুবিধা USSD মেন্যুতে নাও থাকতে পারে।
৪। P2P ও মার্চেন্ট পেমেন্ট কী?
P2P বা Person-to-Person হলো এক ব্যক্তির অ্যাকাউন্ট থেকে অন্য ব্যক্তির অ্যাকাউন্টে অর্থ পাঠানো। মার্চেন্ট পেমেন্ট হলো পণ্য বা সেবার মূল্য ব্যবসায়ীর নির্ধারিত অ্যাকাউন্টে পরিশোধ করা; এটি P2B বা Person-to-Business লেনদেনের উদাহরণ।
৫। এজেন্ট ব্যাংকিং কী?
এজেন্ট ব্যাংকিং হলো ব্যাংকের সঙ্গে চুক্তিবদ্ধ অনুমোদিত এজেন্টের মাধ্যমে নির্দিষ্ট ব্যাংকিং সেবা দেওয়ার ব্যবস্থা। গ্রাহক ব্যাংকের শাখায় না গিয়েও আউটলেটে জমা, উত্তোলন, হিসাব খোলার সহায়তা ও রেমিট্যান্স গ্রহণের মতো অনুমোদিত সেবা পেতে পারেন।
৬। MFS ও এজেন্ট ব্যাংকিং কি একই?
না। MFS মূলত মোবাইল অ্যাকাউন্টের মাধ্যমে আর্থিক লেনদেনের সেবা। এজেন্ট ব্যাংকিংয়ে এজেন্ট আউটলেট ব্যাংকের পক্ষে ব্যাংক হিসাবসংক্রান্ত অনুমোদিত সেবা দেয়। উভয় ব্যবস্থায় এজেন্ট থাকতে পারে, তবে হিসাবের ধরন ও সেবার কাঠামো এক নয়।
৭। ই কমার্স ও এম কমার্সের পার্থক্য কী?
ই-কমার্স হলো ইন্টারনেটের মাধ্যমে পণ্য ও সেবা কেনাবেচা। স্মার্টফোন বা ট্যাবলেটের মতো মোবাইল ডিভাইস দিয়ে এই কাজ করা হলে তাকে এম-কমার্স বলে। অর্থাৎ এম-কমার্স ই-কমার্সের একটি উপধরন।
৮। পেমেন্ট গেটওয়ে কী কাজ করে?
পেমেন্ট গেটওয়ে অনলাইন পেমেন্টের তথ্য সংশ্লিষ্ট পেমেন্ট প্রসেসিং ব্যবস্থায় নিরাপদে পাঠানো এবং লেনদেনের ফল জানাতে সাহায্য করে। কার্ডের ক্ষেত্রে অনুমোদনের সিদ্ধান্ত সাধারণত ইস্যুকারী ব্যাংক নেয়। অনুমোদন এবং চূড়ান্ত অর্থ নিষ্পত্তি পৃথক ধাপ হতে পারে।
৯। ইস্যুকারী ব্যাংক ও অ্যাকুইরিং ব্যাংক কী?
ইস্যুকারী ব্যাংক গ্রাহককে কার্ড দেয়। অ্যাকুইরিং ব্যাংক ব্যবসায়ীর পক্ষে কার্ড পেমেন্ট গ্রহণের ব্যবস্থা করে। একটি অনলাইন কার্ড লেনদেনে পেমেন্ট গেটওয়ে, প্রসেসর ও কার্ড নেটওয়ার্কের মাধ্যমে এই দুই পক্ষের মধ্যে তথ্য আদান-প্রদান হয়।
১০। অনলাইন কার্ড পেমেন্টে কি ATM PIN দিতে হয়?
সাধারণ অনলাইন কার্ড পেমেন্টে ATM PIN দিতে হয় না। প্রয়োজন অনুযায়ী কার্ডের তথ্য এবং ব্যাংকের নির্ধারিত যাচাইধাপে OTP বা অন্য অনুমোদন লাগতে পারে। কাউকে ফোনে, মেসেজে বা চ্যাটে PIN বা OTP জানাবেন না।